
A Reforma Tributária do consumo não muda apenas a forma de calcular tributos. Ela pode mudar o momento em que parte do dinheiro de uma venda fica disponível para a empresa, o prazo para aproveitar créditos e a relação entre preço, margem e capital de giro.
Por isso, a pergunta da gestão não deve ser somente quanto IBS e CBS serão apurados. É preciso perguntar quanto entra no caixa, quanto sai, quando cada movimento acontece e qual saldo sustenta a operação entre uma venda e seu recebimento.
O efeito não será igual para todas as empresas. Depende do setor, do regime tributário, da cadeia de fornecedores, dos clientes, dos meios de pagamento, dos créditos elegíveis e dos prazos negociados. Este artigo organiza esses pontos para apoiar uma simulação responsável, sem prometer menor carga ou crédito automático.
CBS, IBS e outras siglas da Reforma Tributária
A mudança do consumo combina dois tributos no chamado IVA dual (Imposto sobre Valor Adicionado). IVA dual não é um terceiro imposto: é a forma de descrever o conjunto CBS e IBS. Cada um substitui tributos diferentes, em etapas distintas.
Como o foco aqui é a tributação do consumo, este glossário cobre as siglas envolvidas nessa mudança. Não representa uma lista de todos os tributos que podem incidir sobre uma empresa.
- CBS — Contribuição sobre Bens e Serviços. É federal e substitui PIS/Pasep e Cofins na transição que começa em 2027.
- IBS — Imposto sobre Bens e Serviços. Tem competência compartilhada entre estados, municípios e Distrito Federal. Substitui ICMS e ISS/ISSQN gradualmente de 2029 a 2032; em 2033, o novo modelo entra em vigor integralmente.
- PIS/Pasep — Contribuição para o Programa de Integração Social e para o Programa de Formação do Patrimônio do Servidor Público. São contribuições federais que deixam de existir na etapa de implantação da CBS.
- Cofins — Contribuição para o Financiamento da Seguridade Social. É federal e também é substituída pela CBS.
- ICMS — Imposto sobre Operações relativas à Circulação de Mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação. É estadual e será substituído gradualmente pelo IBS.
- ISS ou ISSQN — Imposto sobre Serviços de Qualquer Natureza. É municipal e também será substituído gradualmente pelo IBS.
- IPI — Imposto sobre Produtos Industrializados. Seu tratamento é diferente: a Receita Federal informa que, a partir de 2027, as alíquotas ficam zeradas para quase todos os produtos, com manutenção nas hipóteses necessárias à preservação da Zona Franca de Manaus (ZFM). Portanto, não é uma substituição simples por CBS ou IBS.
- IS — Imposto Seletivo. É federal e foi criado para desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente. A previsão é de início em 2027.
- Simples Nacional e DAS — o Simples é um regime tributário, não um imposto. DAS significa Documento de Arrecadação do Simples Nacional: é a guia usada para pagar os tributos apurados nesse regime, não um novo tributo.
O cronograma é uma transição, não uma troca em um único dia
A substituição não ocorre toda de uma vez. Durante a transição, tributos antigos e novos convivem em etapas diferentes, com regras próprias para cada período.
A página Entenda a Reforma Tributária do Consumo, da Receita Federal, atualizada em 16 de outubro de 2026, resume os marcos oficiais:
- 2026: Ano de teste e calibragem. A referência oficial informa alíquotas transitórias de 0,9% para a CBS e 0,1% para o IBS, com compensações e dispensa condicionada ao cumprimento das obrigações acessórias conforme a legislação. Esses percentuais não são alíquotas finais para todas as empresas.
- 2027 e 2028: A CBS passa a ocupar o lugar de PIS e Cofins no novo desenho, que deixam de existir na transição prevista, enquanto o IBS permanece em etapa inicial, com alíquota transitória de 0,1%. Também entra o Imposto Seletivo para as hipóteses definidas em lei.
- 2029 a 2032: As alíquotas de ICMS e ISS são reduzidas gradualmente enquanto o IBS avança, conforme as regras de transição. As proporções previstas nesse calendário não são uma alíquota universal sobre o valor da venda.
- 2033: O novo modelo entra em vigência integral, com a extinção prevista de ICMS e ISS.
Por que a mudança tributária pode aparecer no caixa
Faturamento, lucro e caixa são medidas diferentes. Uma venda pode ser reconhecida contabilmente hoje, ter margem positiva e só virar dinheiro disponível depois de 30, 60 ou 90 dias. Nesse intervalo, a empresa ainda paga fornecedores, salários, aluguel, financiamentos, estoque e outros compromissos.
Quando tributos são recebidos do cliente junto com o preço e recolhidos depois, existe um intervalo financeiro. Esse intervalo não transforma o tributo em lucro, mas pode estar temporariamente dentro da conta da empresa. Se a forma de liquidação reduzir esse tempo, o negócio poderá precisar de mais capital próprio ou de crédito para manter a mesma operação.
O movimento contrário também é possível. Uma empresa que hoje acumula créditos ou espera muito para recuperá-los pode ter alívio financeiro quando as regras permitirem apropriação ou ressarcimento em prazo mais previsível. O resultado precisa ser calculado com documentos, prazos e regras aplicáveis, e não deduzido de uma alíquota isolada.
Exemplo: o que significa uma venda de R$ 10.000
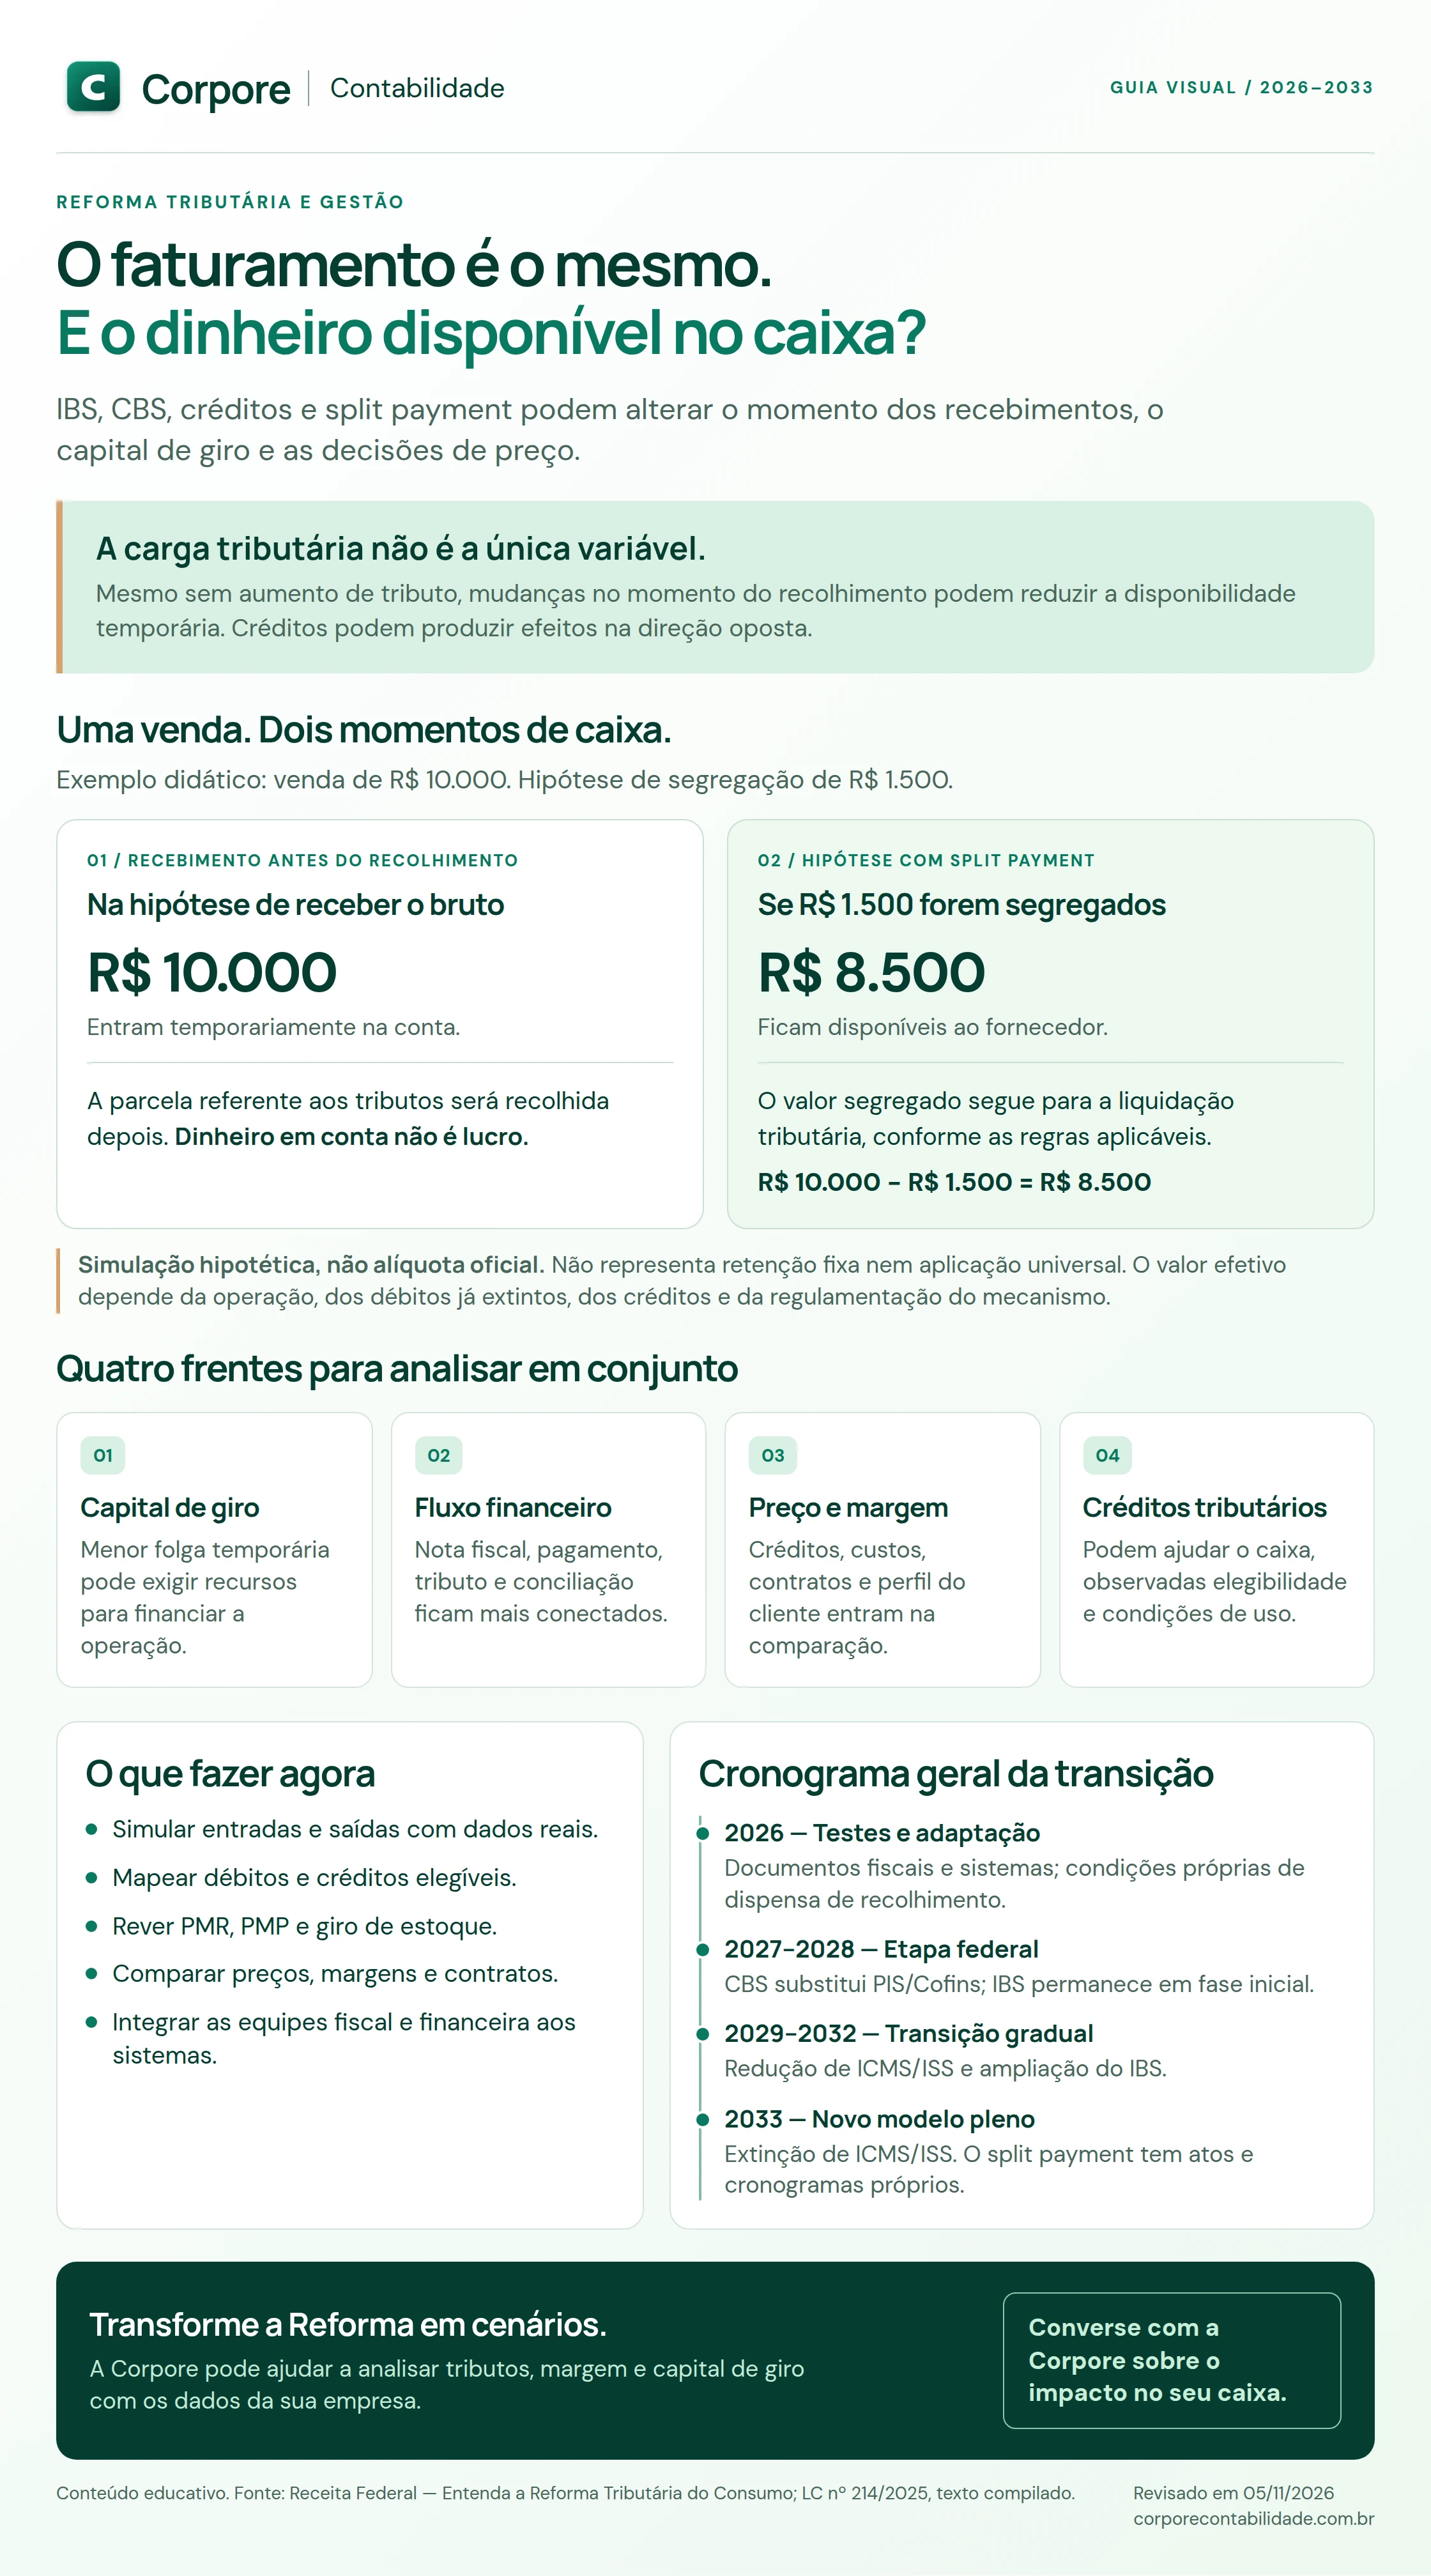
Considere uma venda hipotética de R$ 10.000. Para facilitar a visualização, imagine que um cenário de liquidação segregue R$ 1.500 relacionados a IBS e CBS e disponibilize R$ 8.500 ao fornecedor. Nesse recorte, a diferença entre o valor faturado e o valor que chega ao caixa operacional no momento da liquidação seria de R$ 1.500.
O exemplo ajuda a mostrar a pergunta financeira: a empresa tem pagamentos que vencem antes dos recebimentos? Se ela usa o valor bruto recebido para comprar estoque, pagar a folha ou financiar vendas parceladas, a redução do saldo disponível pode aumentar a necessidade de capital de giro. Se possui créditos elegíveis ou outra forma de extinção do débito, o resultado pode ser diferente.
A comparação correta é entre entradas e saídas por data. Não basta subtrair um percentual do faturamento mensal e concluir que esse será o impacto no banco.
“Atenção: R$ 1.500 segregados e R$ 8.500 disponíveis são uma hipótese didática, não uma alíquota oficial nem um resultado aplicável a todas as empresas. A segregação depende da operação, dos débitos, dos créditos, do documento fiscal, do meio de pagamento e das regras vigentes.”
Infográfico: Reforma Tributária e caixa
O resumo visual reúne os efeitos possíveis sobre capital de giro, fluxo financeiro, preços e créditos. Compare o momento do recebimento antes e depois de uma segregação hipotética e acompanhe as etapas gerais de 2026 a 2033. Os R$ 1.500 do exemplo não são uma alíquota oficial nem uma retenção fixa.
No celular, abra o infográfico em tamanho completo para ampliar os detalhes. A implantação do split payment segue atos e cronogramas próprios; o quadro não define sua aplicação universal.
Margem e preço precisam ser vistos junto com o caixa
Comparar a alíquota atual com uma futura alíquota de IBS e CBS, sem olhar a cadeia, pode levar a uma decisão errada de preço. A margem depende do custo de compra, dos créditos que podem ser apropriados, do perfil do cliente, do regime tributário, das reduções aplicáveis e do prazo de recebimento.
Em uma operação B2B, o crédito que o fornecedor consegue documentar pode influenciar a decisão do comprador. Isso pode alterar negociação, escolha de fornecedores e composição de preços. Ainda assim, crédito não deve ser tratado como benefício garantido: ele exige operação documentada, enquadramento legal e cumprimento das condições de apropriação.
A empresa deve comparar pelo menos o preço líquido, a margem por produto ou serviço, o prazo médio de recebimento (PMR), o prazo médio de pagamento (PMP) e a data em que o tributo ou crédito altera o caixa.
Créditos: oportunidade financeira, não promessa de restituição
A Lei Complementar nº 214/2025 estabelece que o contribuinte no regime regular pode apropriar créditos de IBS e CBS quando ocorrer a extinção dos débitos das aquisições, respeitadas as exceções e demais regras. A comprovação depende de documento fiscal eletrônico idôneo e os créditos de IBS e CBS são tratados separadamente.
A lei também condiciona a apropriação à extinção do débito nas modalidades previstas. Por isso, não é correto dizer que todo crédito nasce automaticamente na emissão da nota ou que toda empresa terá restituição imediata. Prazos de ressarcimento, documentos, apuração, tipo de aquisição e regulamentação continuam relevantes.
Para o fluxo de caixa, a pergunta mais útil é: em que data o crédito pode ser usado ou ressarcido e qual saída financeira precisa ser financiada até lá?
- Mapear compras e serviços que geram créditos em cada cenário.
- Separar crédito de IBS de crédito de CBS na projeção.
- Conferir documento fiscal, pagamento ou outra forma de extinção do débito.
- Projetar prazo de utilização ou ressarcimento sem assumir que será imediato.
- Revisar créditos acumulados, saídas tributadas e sazonalidade da operação.
Simples Nacional: crédito B2B e escolha do regime
A Reforma não obriga a empresa do Simples Nacional a sair do regime. Por padrão, IBS e CBS são apurados dentro do Simples Nacional e recolhidos no Documento de Arrecadação do Simples Nacional (DAS). A legislação permite que a empresa permaneça no Simples e opte por apurar IBS e CBS pelo regime regular, em um modelo frequentemente chamado de Simples Nacional híbrido.
A diferença interessa especialmente a empresas que vendem para outras pessoas jurídicas. Quando a operação permanece no recolhimento do Simples, a Lei Complementar nº 214/2025 não permite crédito de IBS e CBS para o optante, mas permite ao adquirente no regime regular apropriar créditos correspondentes aos valores desses tributos pagos na aquisição, no montante equivalente ao devido por meio do regime simplificado. No regime regular, aplicam-se as regras próprias de creditamento, sempre com as condições legais.
A escolha não pode ser feita apenas porque um cliente pediu crédito ou porque um regime parece ter alíquota menor. É preciso simular tributos, preço, margem, custo dos insumos, perfil B2B, obrigações e impacto no caixa. As janelas de opção e os efeitos para 2027 devem ser conferidos no manual oficial da Receita Federal para opção pelo regime regular.
“Crédito para o cliente não significa crédito automático para a empresa vendedora. Regime, documento, pagamento, operação e regra vigente precisam ser analisados em conjunto.”
Split payment: uma peça do novo fluxo, não o tema inteiro
Split payment é o mecanismo que pode separar, na liquidação financeira, valores relacionados ao IBS e à CBS antes da disponibilização integral ao fornecedor. Para este guia, o ponto central é o efeito sobre o caixa e a conciliação, não uma explicação operacional exaustiva do mecanismo.
A Nota Técnica 2026.006 da NF-e informa que os campos de vinculação entre documento fiscal e transação de pagamento têm caráter preparatório em 2026 e que a ativação do mecanismo está prevista a partir de 2027. A mesma nota diz que orientações adicionais e cronogramas serão divulgados pelos canais oficiais do Comitê Gestor do IBS e da Receita Federal. Isso não equivale a uma data universal para todos os setores, meios de pagamento e operações.
Na prática, a empresa deve acompanhar os manuais e atos oficiais, preparar ERP, emissão fiscal, contas a receber e conciliação bancária e simular o valor líquido disponível. O chamado float tributário não é lucro: é uma disponibilidade temporária que pode deixar de existir ou mudar de momento.
Como construir uma simulação de impacto
Uma simulação útil pode partir dos dados reais dos últimos 12 meses. Ajuste o período à sazonalidade e ao histórico da operação e separe as hipóteses do que já está definido em lei ou em ato operacional. O objetivo não é adivinhar uma alíquota final, mas comparar como a mesma operação se comporta em diferentes etapas da transição. Quando fizer sentido para a empresa, a comparação também deve colocar lado a lado Simples Nacional, Lucro Presumido e Lucro Real.
O modelo deve trabalhar com datas. Para cada venda, compra e obrigação, registre emissão do documento, pagamento, crédito, recebimento, vencimento e eventual segregação. Depois, compare o saldo diário ou semanal com o cenário atual.
- Cenário atual: tributos, preços, créditos, recebimentos e pagamentos conforme a operação de hoje.
- Cenário 2026: adaptação de documentos, cadastros, ERP e obrigações, sem tratar alíquotas de teste como carga final.
- Cenário 2027-2028: CBS, fim de PIS e Cofins no desenho da transição, IBS inicial e efeitos sobre preço e crédito.
- Cenários 2029-2032: revisão anual com a participação crescente do IBS e a redução gradual de ICMS e ISS.
- Cenário 2033: modelo integral, com premissas atualizadas para a operação e a regulamentação vigente.
“Uma boa simulação responde quanto a empresa paga, quanto consegue creditar, qual margem preserva e quanto dinheiro permanece disponível em cada período.”
Indicadores para acompanhar antes e durante a transição
A gestão precisa transformar a Reforma em uma rotina de acompanhamento. O saldo bancário é apenas uma fotografia; o fluxo de caixa projetado mostra as datas de pressão. O painel também deve separar resultado contábil, margem e liquidez de valores tributários que apenas transitam pela operação.
A frequência depende do risco. Empresas com vendas parceladas, estoque elevado, margens apertadas ou forte dependência de crédito podem precisar acompanhar caixa e recebimentos diariamente ou semanalmente.
- PMR e PMP, comparados por cliente, fornecedor e unidade de negócio.
- Ciclo financeiro, giro de estoque e necessidade de capital de giro.
- Margem bruta e margem operacional por produto ou serviço.
- Créditos de IBS e CBS apropriados, pendentes e utilizados.
- Valor bruto faturado, valor efetivamente recebido e valor líquido disponível.
- Antecipação de recebíveis, custo do crédito e concentração de vencimentos.
- Qualidade da conciliação entre documento fiscal, pagamento, ERP e banco.
Preparação: fiscal, financeiro e comercial precisam trabalhar juntos
Em 2026, a adequação não deve ficar restrita ao departamento fiscal. O cronograma oficial de documentos fiscais publicado pela Receita Federal e pelo Comitê Gestor do IBS considera diferentes setores, leiautes, testes e datas de obrigatoriedade. Isso exige revisar cadastros, classificação, emissão, contratos e integrações antes de o problema aparecer no extrato bancário.
O comercial também precisa participar. Condições de pagamento, descontos, parcelamento e escolha de fornecedores alteram o ciclo financeiro e podem mudar a relevância dos créditos para clientes B2B. A controladoria deve transformar essas decisões em cenários de margem e caixa.
O resultado esperado não é uma promessa de economia. É uma visão documentada para decidir se será necessário ajustar preço, prazo, estoque, fornecedores, política de cobrança, limite de crédito ou reserva de capital de giro.
A pergunta decisiva é quanto caixa continua disponível
A Reforma Tributária exige sair da comparação superficial de alíquotas. O impacto empresarial será construído pela combinação entre regra tributária, créditos, preço, margem, prazo de recebimento, prazo de pagamento, estoque, forma de liquidação e qualidade dos dados.
Empresas que começarem a comparar cenários poderão negociar contratos com mais clareza, antecipar necessidades de capital de giro e evitar que uma alteração fiscal vire uma surpresa financeira. A análise deve ser revisada à medida que a regulamentação, os manuais e os cronogramas oficiais forem atualizados.
O objetivo não é afirmar antecipadamente se IBS e CBS vão melhorar ou piorar o caixa. É descobrir, com os dados da própria empresa, em qual etapa da transição o dinheiro entra, quanto fica disponível e qual decisão reduz o risco.
Perguntas frequentes
Dúvidas sobre Reforma Tributária e fluxo de caixa
A Reforma Tributária vai reduzir a carga da minha empresa?
Não é possível prometer isso sem analisar a operação. O novo modelo tem premissas de neutralidade e regras de referência, mas preços, regimes, créditos, tratamentos diferenciados, setor e cadeia de fornecedores podem produzir efeitos diferentes. A resposta precisa vir de uma simulação documentada.
CBS e IBS substituem quais tributos?
Em linhas gerais, a CBS substitui PIS/Pasep e Cofins a partir de 2027. O IBS substitui ICMS e ISS/ISSQN gradualmente de 2029 a 2032, com extinção do ICMS e do ISS em 2033. O IPI tem tratamento próprio, e o IS é um tributo seletivo novo; veja as etapas e exceções explicadas no artigo.
O split payment começa em uma data única para todas as empresas?
Não é seguro assumir uma data universal. A Nota Técnica 2026.006 informa que a ativação está prevista a partir de 2027, mas também registra que orientações adicionais e cronogramas serão divulgados pelos canais oficiais. A aplicação depende de regras, operações, documentos e meios de pagamento.
Uma empresa do Simples Nacional precisa sair do regime para gerar crédito ao cliente?
Não. A empresa não é obrigada a sair do Simples. Ela pode permanecer no regime e, conforme as regras aplicáveis, o adquirente no regime regular pode apropriar crédito correspondente ao IBS e à CBS pagos na aquisição, no limite previsto. Também existe opção para apurar IBS e CBS pelo regime regular, mas a decisão exige comparação de cenários.
O crédito de IBS e CBS é automático assim que a nota é emitida?
Não. A apropriação depende das condições legais, de documento fiscal idôneo e da extinção dos débitos ou de hipótese de crédito presumido. O prazo de utilização ou ressarcimento também precisa ser analisado; não se deve projetar restituição imediata.
Quais dados a empresa deve usar para simular o impacto no caixa?
Um ponto de partida é analisar os últimos 12 meses de faturamento, compras, tributos, créditos, margens, clientes, fornecedores, estoque, PMR, PMP, parcelamentos, meios de pagamento e fluxo de caixa projetado. Compare cenário atual com as etapas de 2026, 2027-2028, 2029-2032 e 2033, atualizando as premissas conforme os atos oficiais.
Referências
Fontes e leituras complementares
- Receita Federal — Entenda a Reforma Tributária do Consumo Página oficial, atualizada em 16 de outubro de 2026, com os tributos, os marcos de 2026 a 2033 e as proporções da transição de ICMS e ISS para IBS.
- Ministério da Fazenda — Perguntas e Respostas da Reforma Tributária Material oficial que explica o IVA dual e resume a transição de 2026 a 2033, incluindo a extinção gradual dos tributos atuais.
- Planalto — Lei Complementar nº 214/2025, texto compilado Texto legal compilado que disciplina IBS, CBS, regime regular, não cumulatividade, créditos e regras aplicáveis a optantes pelo Simples Nacional.
- Receita Federal — Simples Nacional puro e híbrido em 2027 Orientação oficial sobre a escolha entre manter IBS e CBS dentro do Simples ou apurá-los no regime regular, com efeitos semestrais.
- Receita Federal — Manual da opção pelo regime regular de IBS e CBS Manual oficial, publicado em setembro de 2026 e atualizado em outubro, sobre a opção pelo regime regular de IBS e CBS dentro do Simples Nacional.
- Receita Federal — Cronograma de documentos fiscais eletrônicos Ato conjunto com datas de obrigatoriedade e publicação de leiautes, destacando testes, adequação de sistemas e possibilidade de ajustes pontuais.
- NF-e — Nota Técnica 2026.006 sobre vinculação de pagamento Documento técnico que trata da vinculação entre documento fiscal e transação de pagamento, com campos preparatórios em 2026 e ativação prevista a partir de 2027, sujeita a orientações oficiais posteriores.
- Comitê Gestor do IBS — Split Payment Página oficial com manuais atuais de integração, operações, tempos, segurança, redes e habilitação do split payment.
- Ministério da Fazenda — Desenvolvimento do split payment Notícia oficial sobre o desenvolvimento do mecanismo, a preocupação com mínima interferência na liquidação e a recuperação de créditos.
- Gov.br — Emitir DAS para pagamento de tributos do Simples Nacional Serviço oficial que identifica o DAS como o documento usado para pagar os tributos apurados pelo Simples Nacional.
“Na Reforma Tributária, a pergunta financeira não é apenas quanto tributo será apurado, mas quanto caixa continuará disponível em cada etapa da operação.”
A próxima decisão